M&Aや企業価値評価について調べる中で、「DCF法とはどのような方法なのか」「どのように計算するのか」と疑問を持つ方も多いのではないでしょうか。
DCF法とは、企業や不動産などが将来生み出すキャッシュフローを予測し、一定の割引率を用いて現在価値へ換算する評価方法です。
M&Aにおける企業価値評価だけでなく、賃貸用不動産や投資用不動産の鑑定評価にも用いられています。
ただし、企業評価と不動産評価では、使用するキャッシュフローや割引率の考え方が異なります。
この記事では、DCF法の基本的な考え方や計算方法、メリット・デメリット、不動産評価で活用する際の注意点をわかりやすく解説します。
こちらの記事もご覧ください▶︎M&A(エムアンドエー)のメリットとは?詳しく解説します。
DCF法とは
DCF法とは「Discounted Cash Flow Method」の略称で、
将来得られるキャッシュフローを現在価値へ割り引き、企業や事業、不動産などの価値を算定する方法です。
企業価値評価では、会社が将来生み出すフリーキャッシュフローを予測し、その現在価値を合計することで事業価値を算定します。
DCF法は、企業や資産の将来的な収益力を基準に評価する「インカムアプローチ」の代表的な手法です。M&Aや事業承継、投資判断、事業計画の検証などで利用されています。
割引現在価値の考え方
DCF法の基礎にあるのが、「現在のお金と将来のお金では価値が異なる」という考え方です。
たとえば、現在の100万円は、投資や事業に活用することで将来増やせる可能性があります。一方、1年後に受け取る100万円は、それまで自由に利用できず、予定どおり受け取れないリスクもあります。
そのため、将来受け取る予定の金額は、一定の割合を用いて現在の価値へ換算する必要があります。この計算に使用する割合が「割引率」です。
割引率が高いほど将来のキャッシュフローの現在価値は低くなり、割引率が低いほど現在価値は高くなります。
DCF法が利用される主な場面
DCF法は、主に次のような場面で利用されています。
- M&Aにおける企業価値・事業価値の算定
- 事業承継における評価
- 株式投資や事業投資の判断
- 新規事業や設備投資の採算性分析
- スタートアップ企業の価値評価
- 収益用不動産の鑑定評価
過去の業績や現在保有している資産だけでなく、将来の成長性や収益力を評価に反映できる点がDCF法の特徴です。
一方、将来の事業計画を基礎とするため、業績の変動が大きい企業や信頼性のある事業計画を作成することが難しい企業では、評価の不確実性が高くなります。
DCF法による企業価値の計算方法
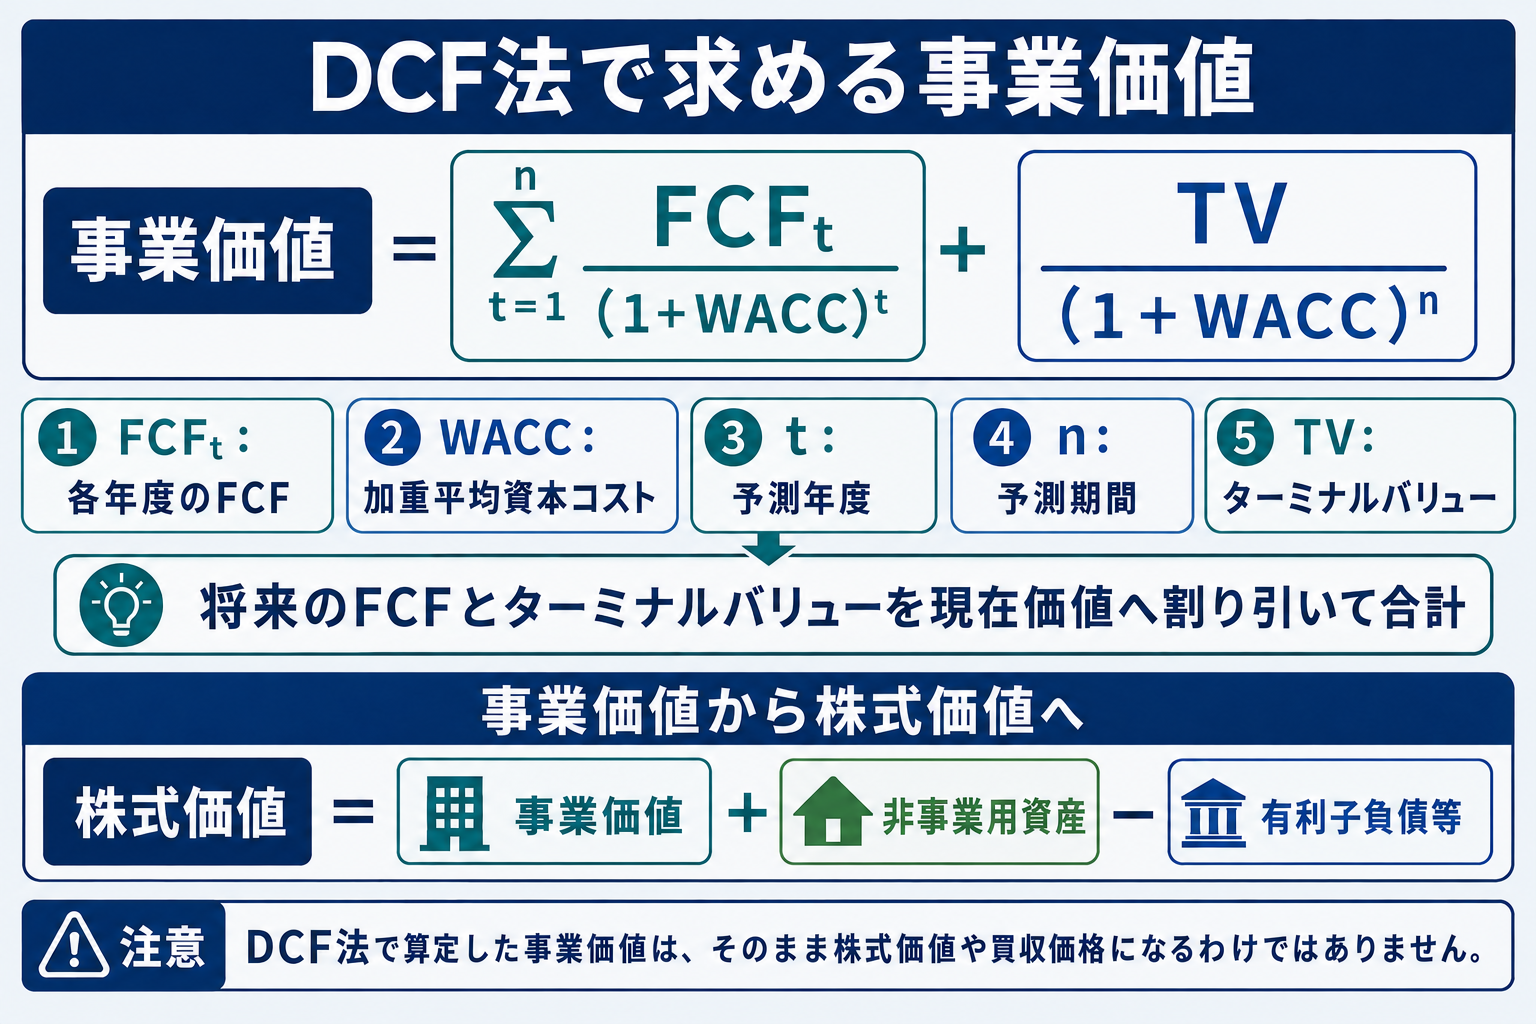
DCF法では、一定の予測期間におけるフリーキャッシュフローと、予測期間終了後の価値を示すターミナルバリューを現在価値へ割り引きます。
基本的な計算式は、次のとおりです。
フリーキャッシュフローの計算方法
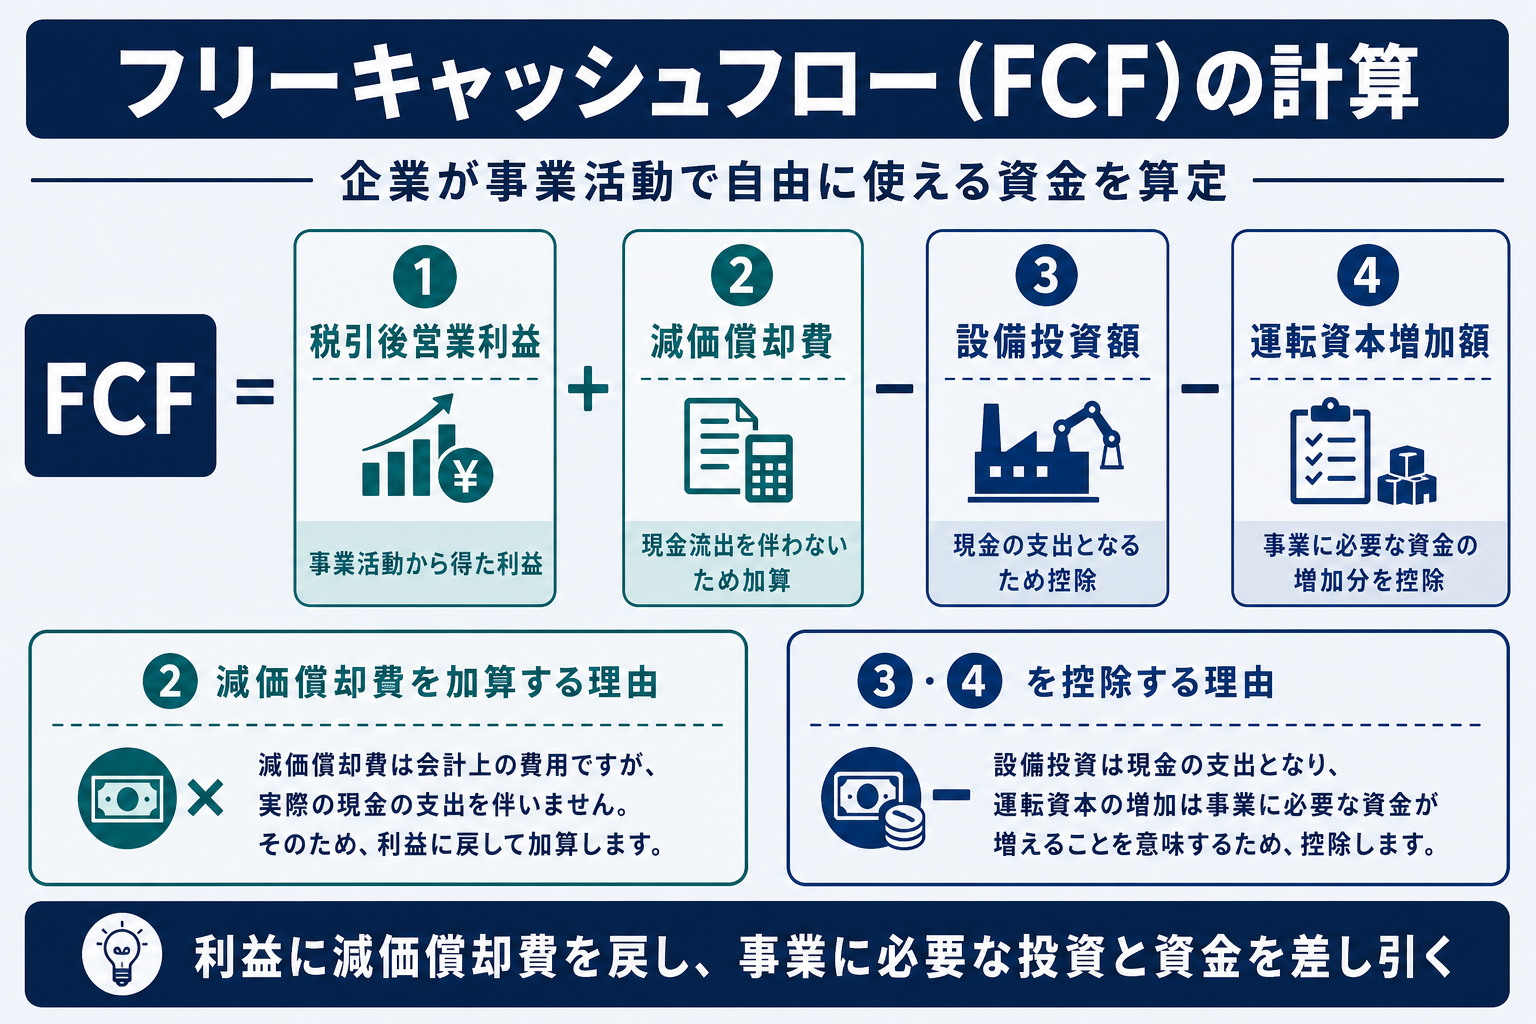
減価償却費は会計上の費用ですが、その時点で現金が流出するものではないため加算します。
一方、設備投資や運転資本の増加は現金の支出を伴うため控除します。
将来のFCFを予測する際は、主に次の項目を検討します。
- 売上高の成長率
- 営業利益率
- 法人税率
- 設備投資計画
- 減価償却費
- 売掛金や在庫などの運転資本
- 市場規模や競争環境
- 原材料費や人件費の変動
単純に過去の成長率を延長するのではなく、事業計画や市場環境との整合性を確認することが重要です。
割引率とWACCの考え方
企業価値評価のDCF法では、割引率としてWACC(加重平均資本コスト)がよく使用されます。
WACCとは、株主が期待する収益率である株主資本コストと、金融機関などから資金を借りるための負債コストを、資本構成に応じて加重平均したものです。
基本的な計算式は次のとおりです。
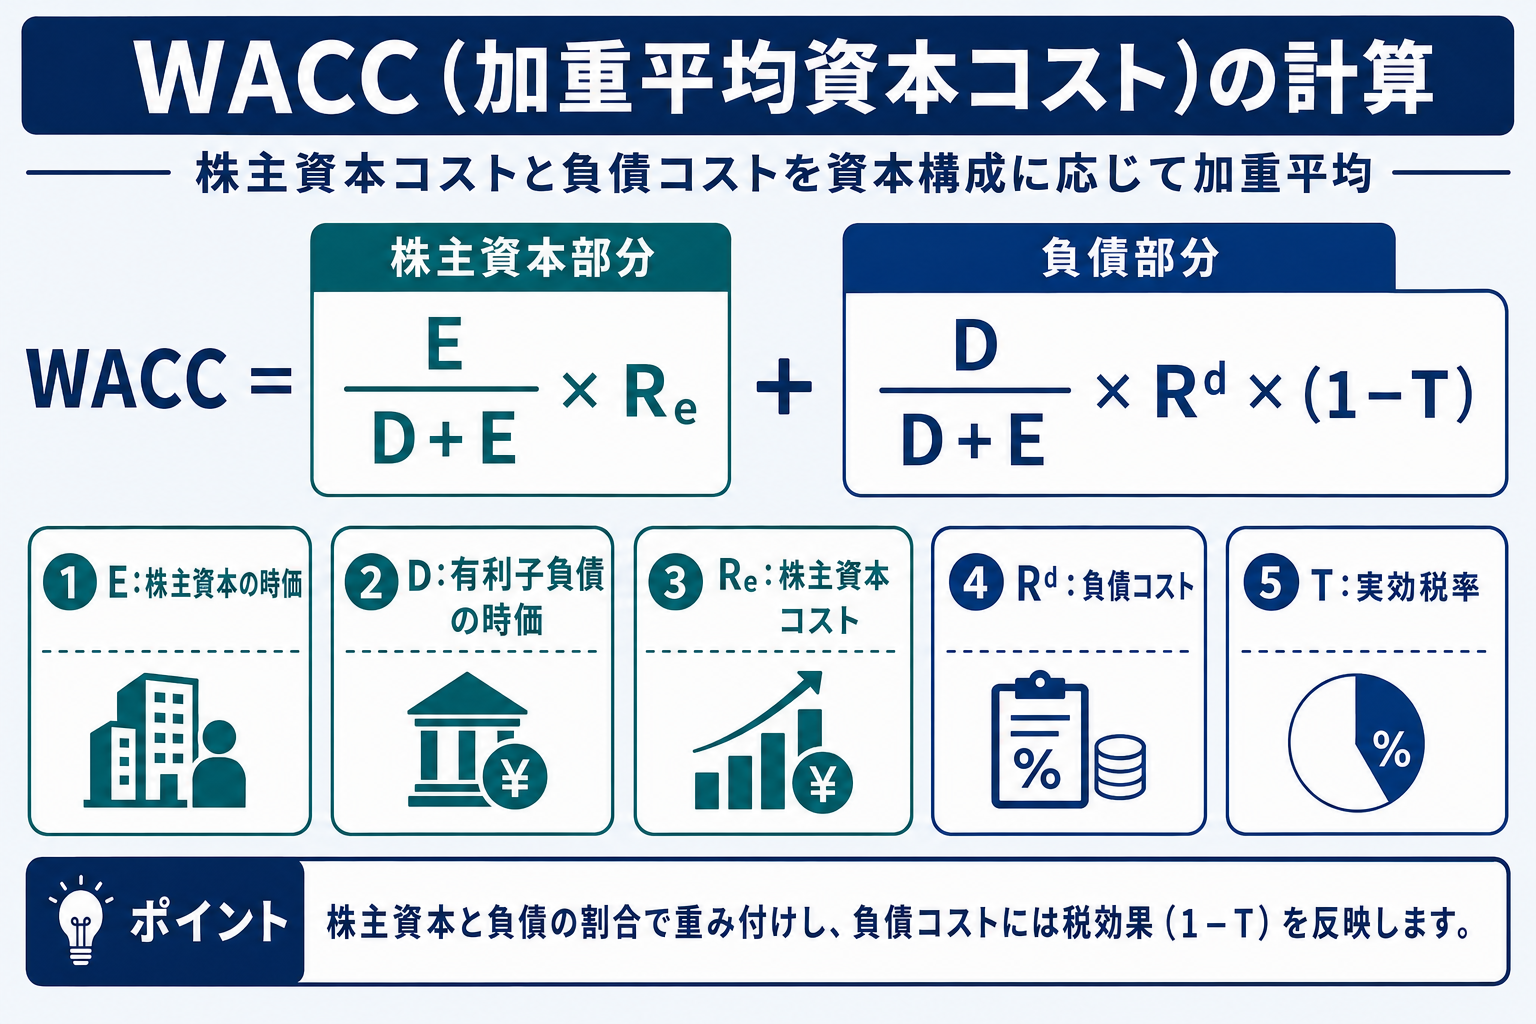
事業のリスクが高い企業ほどWACCは高くなり、算定される事業価値は低くなる傾向があります。
WACCはDCF法の結果を大きく左右するため、対象企業の事業リスクや資本構成、市場環境などを踏まえて設定しなければなりません。
ターミナルバリューとは
将来のすべてのキャッシュフローを1年ずつ予測することは現実的ではありません。
そこで、一定の予測期間を設定し、それ以降の事業価値を「ターミナルバリュー」としてまとめて算定します。
ターミナルバリューは、「継続価値」や「残存価値」と呼ばれることもあります。
永久成長率は、予測期間終了後に企業が長期的に成長する割合を示します。
過度に高い永久成長率を設定すると、評価額も大きくなります。長期的な経済成長率や業界の成熟度などを踏まえて、慎重に設定する必要があります。
DCF法では、事業価値に占めるターミナルバリューの割合が大きくなることも多いため、その前提が評価全体を大きく左右します。
DCF法の計算例
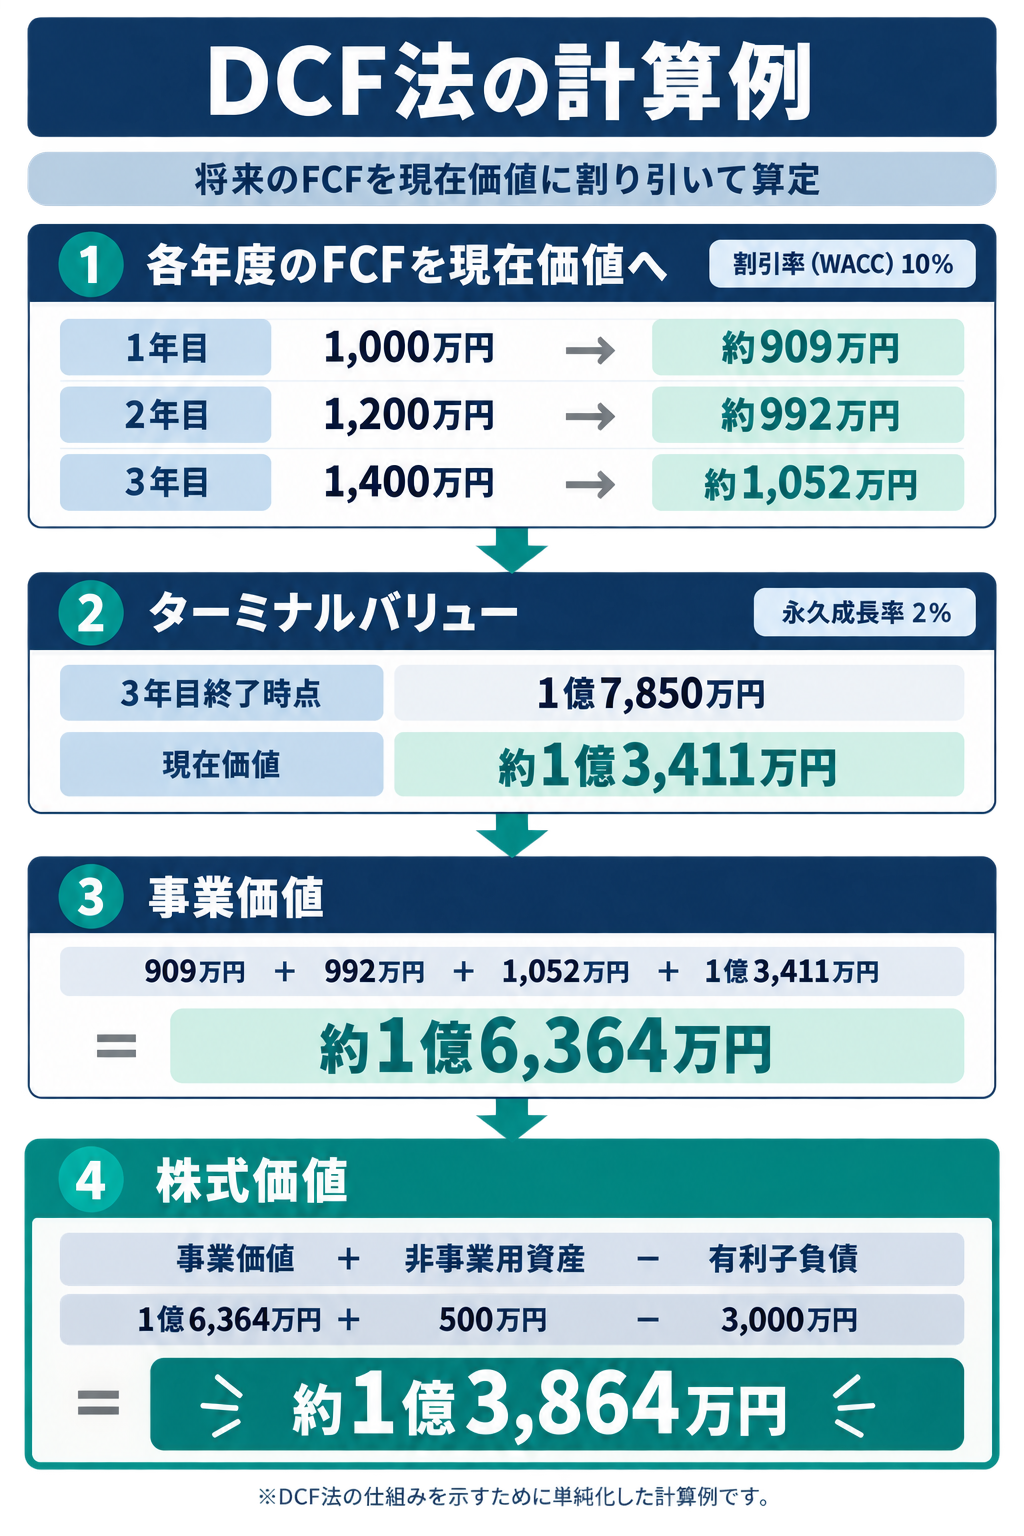
※上記はDCF法の仕組みを示すために単純化した計算例です。
実際の評価では、事業運営に必要な現預金の範囲や、有利子負債以外の調整項目についても個別に検討します。
DCF法のメリット
将来の成長性や収益力を反映できる
DCF法は、将来のキャッシュフローを基礎とするため、対象企業固有の成長性や収益力を評価へ反映できます。
現在の利益が小さくても、将来的な成長が見込まれる企業や事業を評価できる点がメリットです。
事業計画との整合性を検証できる
DCF法では、売上高や利益率、設備投資などの将来予測が必要です。
評価の過程で事業計画を数値として整理するため、計画の実現可能性や投資回収の見通しを確認できます。
類似企業が少なくても評価できる
類似企業の株価や過去の取引価格を基準とするマーケットアプローチとは異なり、DCF法は対象企業自身の収益力を基礎として評価します。
比較対象となる上場企業やM&A事例が少ない場合でも、信頼性のある事業計画を作成できれば評価を行える可能性があります。
評価の前提を明示しやすい
DCF法では、売上高成長率や利益率、WACC、永久成長率などの前提条件を明確にします。
どのような予測に基づいて価値が算定されたのかを説明しやすく、M&Aの価格交渉や社内の意思決定にも活用できます。
DCF法のデメリット
将来予測に大きく左右される
DCF法は、将来キャッシュフローの予測に基づく評価方法です。
楽観的な事業計画を使用すれば評価額は高くなり、保守的な予測を使用すれば低くなります。
具体的な数値を用いるため客観的に見えますが、算定結果には評価者の判断や将来予測が含まれています。
割引率や永久成長率の影響が大きい
WACCや永久成長率がわずかに変わるだけでも、評価結果が大きく変動することがあります。
特にターミナルバリューが事業価値の多くを占める場合、永久成長率やWACCの設定が算定結果へ大きな影響を与えます。
算定に専門的な知識が必要
表計算ソフトを使用すれば計算自体はできますが、FCFの予測やWACC、ターミナルバリューなどの前提条件を適切に設定するには、財務や事業分析に関する専門知識が必要です。
計算式が正しくても、使用した前提条件が適切でなければ、評価結果の信頼性は低くなります。
DCF法とほかの企業価値評価手法の違い
企業価値評価には、DCF法以外にも複数の方法があります。
| アプローチ | 代表的な手法 | 主な特徴 |
| インカムアプローチ | DCF法・配当還元法 | 将来の収益力を基準に評価する |
| マーケットアプローチ | 類似会社比較法・類似取引比較法 | 市場株価やM&A事例を基準に評価する |
| コストアプローチ | 時価純資産法・簿価純資産法 | 保有する資産と負債を基準に評価する |
DCF法は将来の成長性を反映しやすい一方、将来予測への依存度が高い手法です。
類似会社比較法は市場の評価を反映しやすいものの、対象企業に近い上場企業が見つからないことがあります。
時価純資産法は保有資産の価値を把握しやすい反面、将来の収益力や無形資産の価値を十分に反映できない場合があります。
各手法には長所と短所があるため、DCF法だけで価値を判断せず、ほかの評価方法による結果と比較することが重要です。
M&AでDCF法を活用する際のポイント
M&Aでは、DCF法によって対象会社や対象事業の将来キャッシュフローを現在価値へ換算し、買収価格を検討する際の判断材料とします。
ただし、DCF法で算定した価値と、実際の買収価格は必ずしも一致しません。
買収価格には、売り手と買い手の交渉力、競合する買い手の存在、経営権の取得による効果、買収後に見込まれるシナジーなども影響します。
また、対象会社が単独で生み出す価値と、買い手との統合によって得られるシナジー価値は分けて検討することが大切です。
スタートアップ評価での注意点
DCF法は、将来の成長性を評価へ反映できるため、スタートアップ企業の評価にも利用できます。
ただし、創業初期で事業実績が少ない場合、売上高や利益率、資金調達、市場規模などの予測には大きな不確実性があります。
そのため、DCF法だけに依存せず、類似企業との比較や資金調達実績など、ほかの情報と組み合わせて判断することが重要です。
また、単一の事業計画だけでなく、楽観・標準・悲観など複数のシナリオを設定し、評価額の幅を確認する必要があります。
不動産評価におけるDCF法
DCF法は、企業価値評価だけでなく、収益用不動産の鑑定評価にも利用されます。
不動産評価におけるDCF法は、保有期間中に得られる純収益と、保有期間終了時の売却を想定した復帰価格を現在価値へ割り引き、その合計から収益価格を求める方法です。
基本的な考え方は、次のとおりです。
保有期間中の純収益の現在価値+復帰価格の現在価値=不動産の収益価格
企業価値評価では企業のフリーキャッシュフローやWACCを使用しますが、
不動産評価では、賃料収入や空室率、運営費、修繕費などを踏まえた純収益と、不動産投資に対応する割引率などを使用します。
| 比較項目 | 企業価値評価のDCF法 | 不動産評価のDCF法 |
| 主な評価対象 | 企業・事業 | 収益用不動産 |
| キャッシュフロー | 企業のFCF | 不動産の純収益 |
| 予測する内容 | 売上・利益・設備投資など | 賃料・空室率・運営費など |
| 予測期間後の価値 | ターミナルバリュー | 復帰価格 |
| 主な割引率 | WACC | 不動産投資の割引率 |
企業価値評価と不動産評価では、将来のキャッシュフローを現在価値へ割り引くという基本原理は共通しています。
一方、評価対象や使用する収益、利回り、将来予測の内容は異なるため、それぞれに適した分析が必要です。
不動産のDCF法で確認するポイント
不動産のDCF法では、主に次の項目を確認します。
- 現在の賃料と市場賃料
- 空室率やテナントの入退去
- 管理費や修繕費などの運営費用
- 大規模修繕や資本的支出
- 賃料改定の可能性
- 周辺の賃貸市場や取引市場
- 保有期間終了時の売却価格
- 割引率と最終還元利回り
中央不動産鑑定所では、不動産のDCF法は、計算式へ数値を当てはめるだけで成立するものではないと考えています。
賃料や空室率、修繕計画、割引率、将来の売却価格など、一つひとつの前提条件について、市場資料や対象不動産の個別性に基づく検証が必要です。
同じ収益を生み出している不動産でも、立地や建物の状態、テナント構成、契約条件、将来の修繕負担などによってリスクは異なります。その違いを将来収益や割引率へ適切に反映させることが重要です。
DCF法を活用するときの注意点
前提条件の根拠を明確にする
DCF法では、結果の数字だけでなく、どのような根拠で将来予測や割引率を設定したのかが重要です。
過去の実績や市場データ、事業計画、類似企業・類似不動産の状況などを確認し、第三者にも説明できる前提を設定します。
複数のシナリオで検証する
将来を正確に予測することはできないため、標準的なシナリオだけでなく、楽観的な場合と悲観的な場合も試算します。
売上高成長率や利益率、割引率などを変化させ、評価額がどの程度変動するかを確認する感応度分析も有効です。
ほかの評価手法と比較する
DCF法による評価結果は、設定した前提に基づくものです。
企業価値評価では類似会社比較法や時価純資産法、不動産評価では直接還元法や取引事例比較法など、ほかの手法による結果と比較して妥当性を検証します。
一つの算定結果だけで価値を断定せず、複数の視点から総合的に判断することが大切です。
まとめ
DCF法とは、企業や不動産が将来生み出すキャッシュフローを予測し、一定の割引率を用いて現在価値へ換算する評価方法です。
企業価値評価では、将来のフリーキャッシュフローとターミナルバリューを基に事業価値を算定します。
不動産評価では、保有期間中の純収益と、保有期間終了時の復帰価格を現在価値へ割り引いて収益価格を求めます。
将来の成長性や収益力を反映できる一方、キャッシュフローや割引率などの前提条件によって、算定結果が大きく変わります。
そのため、結果の金額だけでなく、使用した前提条件の根拠や計算過程を確認することが重要です。
収益用不動産の適正な価値を把握したい場合は、DCF法を含む不動産鑑定評価について、中央不動産鑑定所までお気軽にご相談ください。
ご相談前の参考にお役立てください
鑑定依頼の流れとよくある質問をまとめました。私たちには実績があります。ぜひお役立てください。
- 年間1,500件以上の鑑定実績
- 独立系の鑑定機関公正中立
- 上場企業・金融機関など多数の取引実績
不動産の鑑定評価に関するご相談はお気軽に
ご相談は秘密厳守・無理な営業は行いません。まずはお気軽にご相談ください。お問い合わせ内容に応じて、最適な拠点・担当者が対応いたします。
- 東京本社
- 千葉支所
- 横浜支所
- 大阪支所
- 高松支所
※拠点のご希望がある場合は、お問い合わせ時にお知らせください。